


El precio de la vivienda modera su crecimiento, pero la demanda es firme

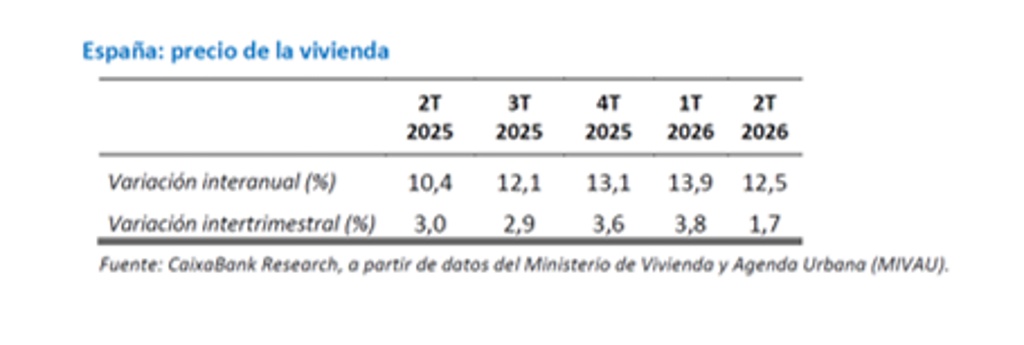
El mercado residencial español mantiene una evolución positiva, aunque los últimos datos empiezan a mostrar una moderación en el ritmo de crecimiento de los precios. Según un informe de CaixaBank Research, el precio de la vivienda libre aumentó un 1,7% durante el segundo trimestre de 2026, frente al 3,8% registrado durante los tres primeros meses del año. En términos interanuales, el incremento se situó en el 12,5%, frente al 13,9% del trimestre anterior.
Se trata, por tanto, de una desaceleración en las tasas de crecimiento, pero no de un cambio de tendencia. Los precios continúan avanzando a doble dígito y el mercado sigue caracterizado por un importante desequilibrio entre una demanda elevada y una oferta residencial todavía insuficiente.
Los precios alcanzan máximos nominales
El precio medio de la vivienda libre en España alcanzó los 2.355 euros por metro cuadrado, situándose en máximos históricos en términos nominales. Esta cifra supera en un 12,5% el anterior máximo registrado en el primer trimestre de 2008. Sin embargo, en términos reales, el valor actual todavía se encuentra un 22% por debajo de aquel máximo.
Otros indicadores confirman, con algunos matices, esta tendencia. El índice de precios del INE situó el crecimiento interanual en el 12,2%, mientras que el índice de ventas repetidas del Colegio de Registradores alcanzó el 16,8%. Más allá de las diferencias metodológicas entre estadísticas, todas reflejan un mercado residencial en el que los precios continúan sometidos a una importante presión alcista.
Subida de precios generalizada
Durante el segundo trimestre, todas las comunidades autónomas registraron incrementos interanuales de precios, aunque con diferencias importantes entre mercados.
Entre los principales mercados residenciales analizados destacan especialmente:
- Valencia, con un crecimiento interanual del 17,6%.
- Santa Cruz de Tenerife, con un avance del 15,2%.
- Madrid y Sevilla presentan incrementos más próximos a la media nacional.
- Barcelona y Girona muestran avances más moderados en comparación con otros grandes mercados.
La extensión territorial de estas subidas resulta especialmente significativa. El 80% de los municipios españoles de más de 25.000 habitantes registraron incrementos de precios superiores al 10% interanual. Además, durante este trimestre ningún municipio analizado registró descensos de precio.
Las compraventas se moderan
El volumen de operaciones también empieza a estabilizarse después del crecimiento del 2025. Durante el primer semestre de 2026, las compraventas de vivienda descendieron un 2,6% interanual. De todos modos, el número de transacciones acumuladas durante los seis primeros meses de 2026 continúa siendo el segundo más elevado desde 2007, únicamente por detrás del registrado durante el mismo periodo de 2025.
Por tanto, más que ante un debilitamiento de la demanda, los datos apuntan hacia una normalización después de un ejercicio excepcionalmente dinámico.
La demanda extranjera mantiene su fortaleza
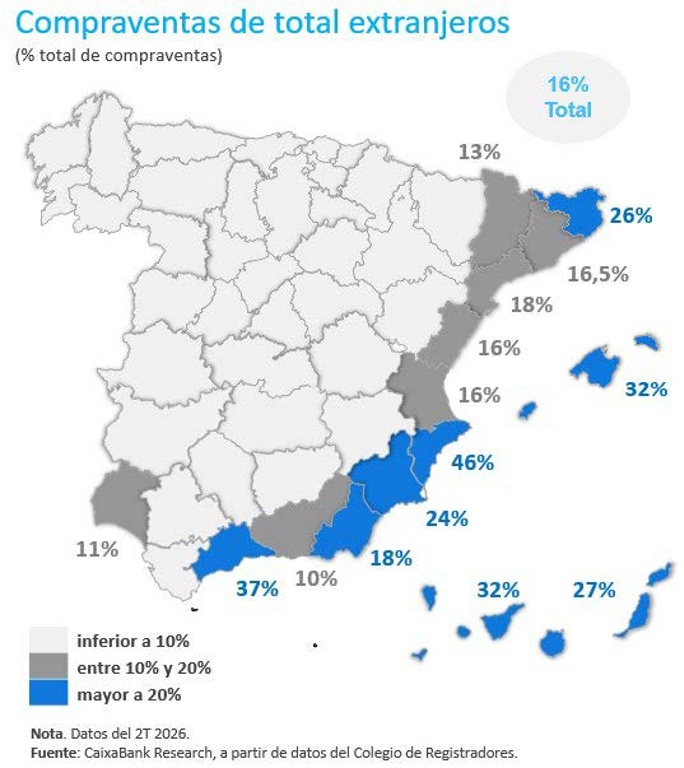
El comprador internacional continúa desempeñando un papel relevante dentro del mercado residencial español. Las operaciones realizadas por compradores extranjeros representaron aproximadamente el 14,2% del total de compraventas durante los doce meses anteriores al segundo trimestre de 2026, lo que equivale a unas 99.400 operaciones. El volumen se mantiene prácticamente estable respecto a los últimos trimestres y próximo a máximos históricos.
El mercado hipotecario, dinámico
Otro indicador que permite medir la fortaleza de la demanda es la evolución de las hipotecas. Durante el primer semestre de 2026, el número de hipotecas constituidas sobre vivienda aumentó un 7% interanual, aunque supone cierta moderación frente al crecimiento del 17,6% registrado en 2025.
Paralelamente, las compraventas realizadas sin financiación hipotecaria han reducido su peso hasta representar aproximadamente el 26,5% del mercado, frente a más del 35% a comienzos de 2024.
La oferta, el cuello de botella
Probablemente uno de los datos más relevantes para explicar la evolución actual del mercado se encuentra en la oferta de vivienda. Los visados de obra nueva alcanzaron las 141.000 unidades durante los últimos doce meses disponibles, un 9% más que un año antes. Sin embargo, durante un periodo comparable se crearon en España aproximadamente 239.000 nuevos hogares.
La diferencia entre ambas magnitudes pone de manifiesto que la producción residencial continúa siendo insuficiente para absorber el crecimiento de la demanda.
¿Qué podemos esperar del mercado residencial?
Los datos del segundo trimestre permiten hablar de una moderación del crecimiento, pero no de una corrección del mercado residencial. La demanda continúa en niveles elevados, el comprador internacional mantiene un peso significativo, la financiación hipotecaria sigue creciendo y, sobre todo, la oferta continúa limitada respecto al crecimiento de los hogares. El propio análisis de CaixaBank Research señala que este desequilibrio entre oferta y demanda apunta a que las presiones alcistas sobre los precios seguirán siendo significativas durante los próximos trimestres.
Y, ¿cuál es la tendencia en la tipología de las viviendas? Carlos Smerdou, CEO de Foro Consultores Inmobiliarios, nos daba alguna pauta en TVE Informativo Madrid
Informe de CaixaBank Research, La vivienda en España · 2T 2026
Imagen: ChatGPT
Suscríbete:
